Die USA, die soeben ihren “Eckzinssatz” angehoben haben (anheben mussten), haben sich schon vor der erneuten Zinswende nach oben in einem “doom loop” befunden, bei dem sogar offiziell die massiv steigenden Zinskosten sichtbar werden, die im demnächst zu Ende gehenden Fiskaljahr 2025/26 (“FY 2026″ von Oktober 2025 bis Ende September 2026) bereits über 1 Billion Dollar ausgemacht haben. Laut der Studie einer Stiftung sollen sich in den nächsten zehn Jahren die Nettozinskosten” für das (bundesstaatliche) US-Budget etwa verdoppeln, nachdem sich die (offiziellen) Zinskosten in den vergangenen sieben Jahren bereits etwa verdreifacht haben. 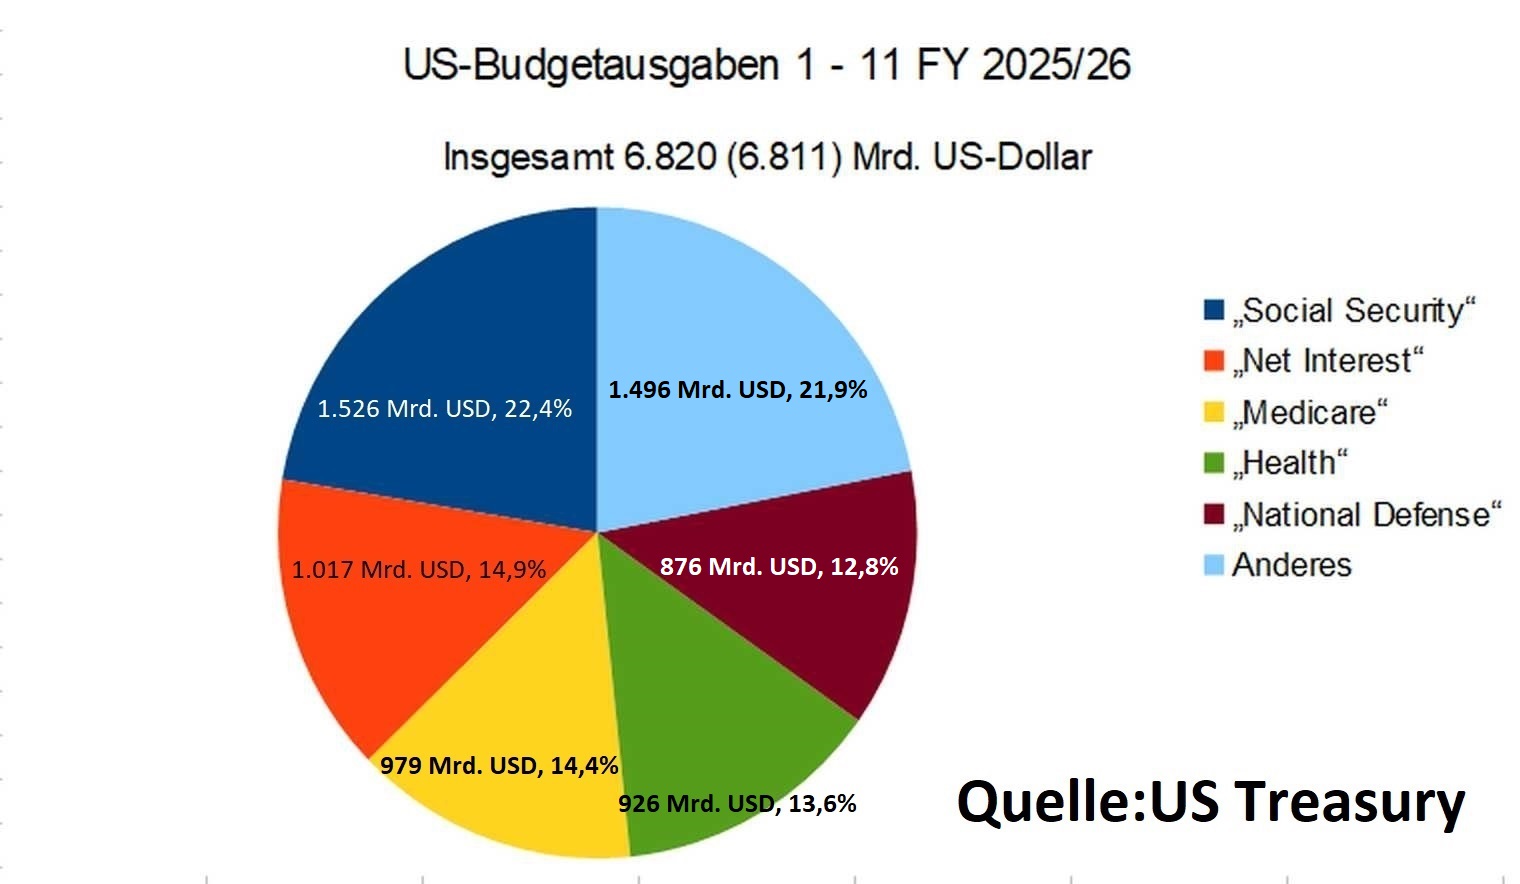 Das ergibt ein Vergleich des Budgets 2019 – ebenfalls unter Präsident Trump – mit dem (Rumpf-)Budget 2026.
Viel geht aus dem verpflichtenden Bericht hervor, den das Finanzministerium in Washington DC Monat für Monat veröffentlichen muss.
Der letzte Bericht endet mit dem Stichtag 31. August. Er beinhaltet auch die kumulierten Budgetzahlen für das laufende Fiskaljahr, naturgemäß nur 11 Monate (“FYTD”).
Da sich im letzten Zwölftel des FY aber nimmer viel ändern wird, eignet sich dieser Bericht für einen groben Vergleich mit früheren Jahren, den der US-amerikanische Blogger Steve St. Angelo – ursprünglich aus privaten Gründen – auch angestellt hat.
Die vorliegende Darstellung ist zwar selbstständig erarbeitet, folgt dem Eintrag im – kostenpflichtigen – SRSroccoreport aber weitgehend. Eine weitere wesentliche Verständnisquelle ist dieser Eintrag, den Gastautor Hochreiter hier erst kürzlich veröffentlicht hat.
Aus diesem geht u.a. hervor, dass es sich bei den folgend besprochenen Defiziten/Schulden um
- welche des Zentralstaats handelt und dass
- sich diese zentralstaatliche Verschuldung der USA in “debt held by the public” und “intragovernmental holdings” unterteilt sowie dass
- anderswo, auch in der EU, die gesamtstaatliche Verschuldung (mit div. Teilstaaten und Gebietskörperschaften) auf das Bruttosozialprodukt (BSP/GDP) bezogen wird.
- Es sollte nach der Lektüre dieses Beitrags auch klar sein, dass es zwar fraglich ist, ob die “intragovernmental holdings” den Schulden des Zentralstaats zugeschlagen werden sollen, nicht aber, ob diese Schulden bedient werden müssen. Sie müssen. Der US-Bundesfinanzminister muss Zins- und Tilgungszahlungen beiderlei Art aus den – zentralstaatlichen – (Steuer-)Einnahmen und der Neuausgabe von Treasuries finanzieren.
Das monatliche Treasury-Statement der USA führt zwar penibel alle offiziellen Ausgaben der Zentralregierung an, bezieht diese aber nicht auf die (erwartete) Wirtschaftsleistung des Gesamtstaats, die (bisher) ja für die “Schulden-Tragfähigkeit” ausschlaggebend ist (die GDP-Rechnung weist übrigens eigene Probleme auf, die hier nicht angetönt werden sollen).
Das sind gewissermaßen jene Einschränkungen, mit denen
- fast alle Daten zentraler US-Stellen und auch
- St. Angelos Analyse “US GOVT DEBT & INTEREST EXPENSE DOOM LOOP: Social Security Trust Fund Deficits Really Increasing” zu verstehen sind.
Bevor ins Detail gegangen wird, soll hier davor gewarnt werden zu glauben, dass die Daten, die das offizielle Budget ausweist, wirklich alles erfassen.
Eine erkleckliche weitere Summe ist wohl “off the books”,
und das nicht nur, weil die 50 US-Teilstaaten und die “implizite Verschuldung” nicht erfasst werden. Extreme Schätzungen gehen davon aus, dass zu den jährlich gut 7 Billionen USD 50 – 100% addiert werden müssen, will man dem wahren Ausmaß der US-Bundesschulden nahe kommen.
***
Ein zentraler Befund des US-Bloggers St. Angelo (den dieser Schreiber teilt), ist, dass sich der Bundesstaat der Vereinigten Staaten wegen der Zinsen bereits seit Jahren in einem “doom loop”, einem Teufelskreis befindet,
in dem stark steigende Zins- bzw. Tilgungskosten (?) das Budgetdefizit in die Höhe treiben,
was wiederum die einschlägigen Kosten der nächsten Jahre befeuert.
Steve belegt dies mit einem Vergleich der Budgetausgaben für das FY 2019 u.a. mit jenen des Rumpfjahrs 2026 (ab ca. 4:20),
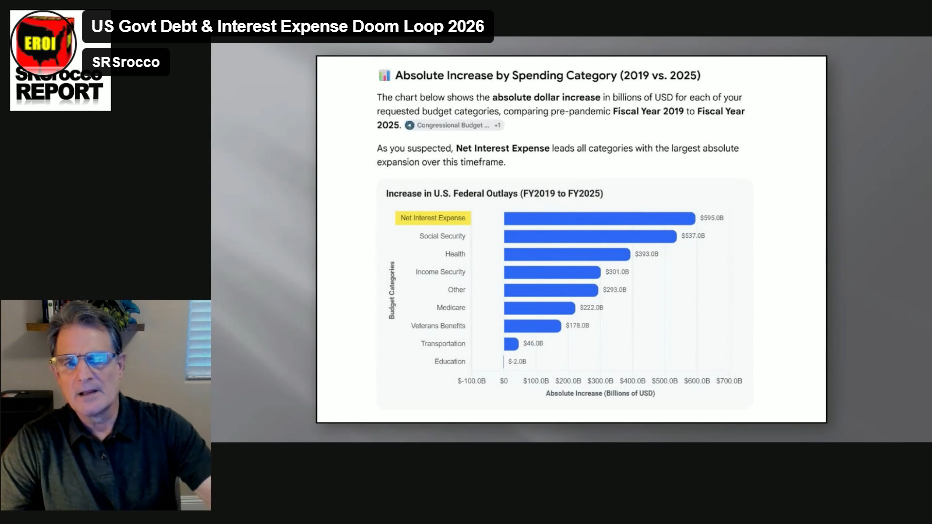
der zeigt, dass die Nettozinskosten binnen sieben Jahren von 379 Mrd. US-Dollar im Gesamtjahr auf derzeit bzw. 2025 etwa 1.000 Mrd. Dollar gestiegen sind.
Wie anhand einer Balkengrafik bei 5:35 gezeigt wird, entspricht das einem Plus von fast 600 Milliarden (FY 2025 gegenüber dem gesamten Fiskaljahr 2019):
Nun “fehlen” hier, wie bereits angetönt,
- die “inflationäre” Ausweitung des Budgets in diesem Zeitraum sowie
- die – auch tlw. Kredit getriebene – Steigerung des Bruttosozialprodukts.
Eine von St. Angelo hier NICHT angestellte Prozentrechnung dieses Bloggers zeigt jedoch, dass bezogen auf die Gesamtausgaben
nicht nur absolut, sondern auch relativ die Nettozinskosten von 9,1 auf 13,8 Prozent der Budgetausgaben in die Höhe geschnellt sind (siehe dazu die jeweiligen Angaben des Finanzministeriums und des “Congressional Budget Office”/CBO).
Laut einer Projektion der Peterson Foundation bei etwa 7:00 der Präsentation sollen die Nettozinskosten 2036 mehr als 2.000 Mrd. US-Dollar erreichen.
Den Vergleich mit dem jeweiligen GDP-Wachstum hat auch dieser Blogger nicht mehr angestellt
(der Prozentsatz der Neuverschuldung soll stabil bleiben, wird offiziell gerechnet).
Der Theorie nach müssten auch die deutlich höheren Zinskosten durch mehr Steuereinnahmen und entsprechende Neukreditaufnahme abzudecken sein.
Das Problem ist “nur”, dass
- die steigenden Steuereinnahmen womöglich reines Wunschdenken der aktuellen Administration sind und
- es mehrere Anzeichen dafür gibt, dass künftige Neuausgaben von US-Staatsschulden nicht mehr so einfach sind wie bisher (um das gelinde auszudrücken).
Ein zweites bemerkenswertes Ergebnis der SRSroccoreport-Analyse betrifft die “intragovernmental holdings”, die etwa ein Viertel der Schulden des US-Zentralstaats ausmachen (knapp 8.000 Mrd. USD).
Diese “interne Verschuldung” bei US-Staatsfonds wird nicht, wie auch dieser Blogger bisher glaubte, weitaus überwiegend vom “Social Security-Treuhandfonds” aufgebracht, sondern “relativ mehrheitlich” von Fonds von Staatsangestellten i.R.,
worauf St. Angelo ab etwa 4:20 erstmals hinweist.
Bei etwa 9:30 füttert St. Angelo eine Google-KI mit Daten des Finanzministeriums und erhält folgende Tortengrafik:
 Diese Grafk zeigt schlicht und ergreifend, dass nur etwa ein Drittel der “intragovernmental debt” vom Treuhandfonds der Sozialversicherung gehalten wird, aber 42,5 Prozent vom Fonds für pensionierte Militärs, jenem für sonstige ehemalige Staatsangestellte sowie einem “Invaliditätsfonds”.
Speziell die Größe des Fonds für nicht mehr aktive Militärs ist Atem beraubend. Dieser kommt größenordnungsmäßig an das “Kuchenstück” der Sozialversicherung heran.
In diesem Licht und in jenem der für das nächste Fiskaljahr geplanten (zentralstaatlichen) Ausgaben für das Militär (1,5 Billionen Dollar) scheint es angebracht, eine Debatte über den (nur “aktuellen”?) US-”Militär-Keynesianismus” zu führen.
Dieser Terminus ist unter Wirtschaftshistorikern in/für Mitteleuropa mit dem besetzt, was der deutsche Nationalsozialismus in den 1930ern mit “Wiederbewaffnung” und “MEFO-Wechseln” getan hat
- im historischen Fall freilich unter den Bedingungen von Diktatur und Geheimhaltung.
Der machtpolitische Ausgangspunkt der heutigen USA ist auch ein völlig anderer:
Weder haben die Staaten zuvor einen Weltkrieg verloren und einen “Diktatfrieden” unterschreiben müssen,
noch hat Nazi-Deutschland damals eine internationale Fiat-Reservewährung gestellt.
Es gibt also einige sofort ins Auge stechende Unterschiede.
Aber wie anders denn als “Militär-Keynesianismus” lässt es sich bezeichnen, wenn
- “unser Militär neu aufgebaut” werden soll und
- ein “Staatsfonds für Soldaten im Ruhestand” wesentlich dazu beiträgt, die Neuverschuldungsfähigkeit des US-Zentralstaats aufrecht zu halten?
Comments are closed, but trackbacks and pingbacks are open.