Larry C. Johnson, der in 1980ern für die CIA analysierte, hebt in seinem jüngsten Blogbeitrag über die US-Dieselexporte viel Zutreffendes hervor, liegt im Kern aber trotzdem daneben. Das globale Problem besteht in einem Mangel an dieselfähigem Rohöl und nicht den “gefährdeten” nebbichen 1,6 Millionen Barrel US-Exporten. 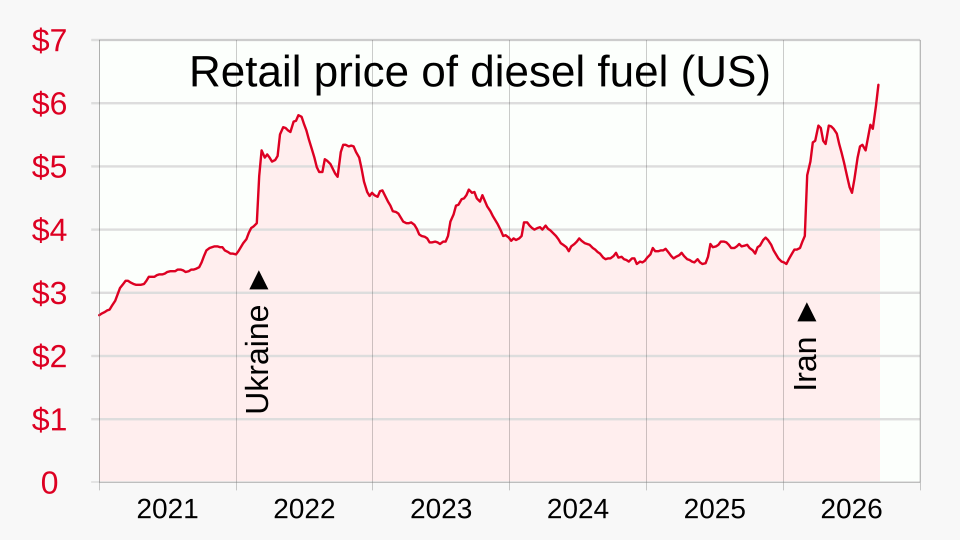 Es könnte freilich sehr wohl sein, dass das von Präsident Trump “angedachte” Exportverbot bis zu den US-midterm elections im kommenden November die dortigen Dieselpreise zum Sinken oder nicht “Weiteransteigen” bringt, vorübergehend.
Um, wie üblich, mit dem Positiven zu beginnen:
Johnson, der sich auf eine öffentlich nicht bekannte Analyse beruft, meint, dass
- die US-Raffinerien derzeit gerade genügend Diesel für den heimischen Bedarf produzieren, was möglich, aber nicht sicher ist. Schließlich erzeugen die Staaten im eigenen Land noch ungefähr ein Drittel der eigenen “field production” von zusammen gut 13 Millionen Barrel (täglich) mitteldestillatfähiges Erdöl (= “non-shale”), bekommen 4 Millionen Barrel täglich schweres Crude aus Kanada (“Ölsande von Alberta”), sowie seit ein paar Monaten ein bisserl was aus Venezuela. Das könnte sich sozusagen arschknapp ausgehen, wenn man in Rechnung stellt, dass 3,5 bis 4 Barrel dieselfähiges Rohöl für 1 Barrel Diesel vonnöten sind. Wahrscheinlich geht sich das aber nicht aus, vor allem wenn zu dem täglichen Eigenbedarf von 4 – 4,5 Millionen Barrel Mitteldestillate (Diesel und Kerosin) noch 1,6 Millionen Barrel Diesel pro Tag exportiert werden müssen.
- Deswegen sacken die “commercial stocks” ab und die lokalen Dieselpreise gehen rauf, weswegen der US-Präsi ein Exportverbot “erwägt” (nicht weil Donnie und seine Einflüsterer blöd oder kurzsichtig sind). Johnson/Miller erwähnen verdienstvollerweise eben diese sinkenden US-Dieselbestände und die hohen (regionalen) Preise, die letztlich wohl eine Folge des defizitären “feedstock inputs” sind. Als “Puffer” fungieren besagte “commercial stocks”, die freilich auch nicht ewig reduziert werden können (bezeichnenderweise sind die Dieselpreise “an der Golfküste” am niedrigsten, weil im “Golf von Amerika” im flachen Wasser “konventionelles” dieselfähiges Öl gefördert und von nahen Raffinerien an Land verarbeitet wird; Mittelamerika ist geographisch auch nahe und am Wasserweg leicht erreichbar).
- Es ist ferner korrekt anzunehmen, dass eine (Wieder)Öffnung der “Straße/Meeresenge von Hormuz” die Knappheit von dieselfähigem Erdöl nicht behebt. Die arabischen und iranischen Förder-, Speicher- und Verarbeitungsanlagen sind inzwischen weitgehend dahin.
- Johnson hat auch recht, wenn er sagt: “An export ban would keep fuel at home but deepen someone else’s shortage. It would not produce a single additional barrel of global diesel.” Aber, wie gesagt, für die kommenden ein oder zwei Monate könnte ein Verbot in den USA selbst sehr wohl Wirkung zeigen und Truckies und Farmer temporär (am 3. November 2026) milde stimmen.
Nun zu den “Desideraten” von Johnsons bzw. Millers Analyse.
- Es sollte den Herrschaften sofort zu denken geben, wenn sie selbst schreiben, dass weltweit täglich 29,4 Millionen Barrel Diesel verbraucht werden, die USA aber nur 1,6 Millionen Barrel (schwefelarmen) Diesel exportieren. Wenn das 20% der weltweiten Dieselexporte sind (wie dieser Blogger hier gelesen hat, heißt das, dass pro Tag gut 20 Millionen Barrel von “lokalen Raffinerien” produziert werden (wurden). Dagegen sind die ggf. “verbotenen” US-Exporte Kleinvieh.
- Johnsons zentrales Argument, dass nämlich die 1,6 Millionen Barrel” bereits “committed” wären, “kauft dieser Blogger nicht”. Sie stehen international zur Verfügung.
- Während es glaubwürdig ist, dass – wie im Blog geschrieben wird – durch “Russland-Sanktionen” und “neuen Golfkrieg” seit Februar 2026 etwa1,6 mmbd internationale Dieselexporte verloren wurden, sollte man diese Zahl doch auf die insgesamt verbrauchten 29,4 mmbd beziehen, wenn in den USA “verboten wird”, halt das Doppelte.
Das wären dann rund 11 Prozent.
- aber kein großes Problem, wenn genügend “feedstock” für die lokalen Raffinerien da wäre….
Derlei würde höchstens die Diesel-Notierungen in die Höhe treiben, nicht aber die Verfügbarkeit beschränken.

Comments are closed, but trackbacks and pingbacks are open.