US-Präsident Trump verlangt von den EU-Politikern. dass sie ihre Diesel-Notreserven frei geben, was mittelfristig freilich auch nicht viel nutzen würde. – nicht einmal dann, wenn die Dummköpfe in Brüssel und den europäischen Hauptstädten Erdöl und Diesel aus Russland nicht vom “Markt” vertrieben hätten. Die “reine Lehre” sowohl für Trump als auch die EU-Blödmänner ist nach wie vor, 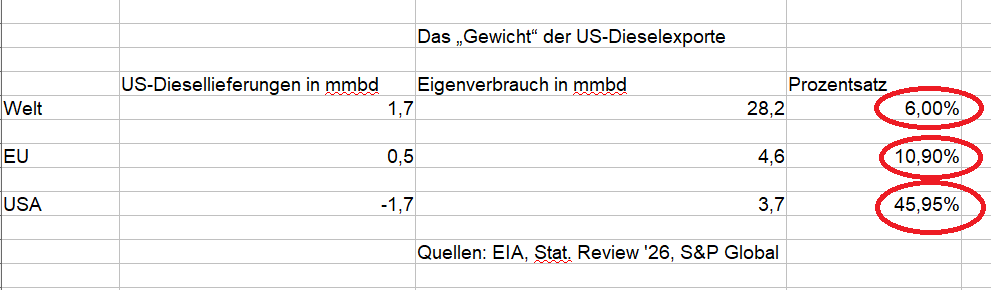 dass Diesel oder dessen Vorläuferstoffe auch in größeren Mengen am “Weltmarkt” erworben werden können, was glatter Unsinn ist.
Die Aufmachergrafik ist eine für meine Argumentation zentrale Tabelle. Sie zeigt, dass die Mengen, um die jetzt so viel Aufhebens gemacht wird
- weltweit relativ unbedeutend sind,
- in “Europa” aber immerhin 11 Prozent des hiesigen Verbrauchs ausmachen und dass ein Ausfall daher (zumindest) preiswirksam werden könnte,
- dass in den USA selbst aber mehr als 45 Prozent des dortigen Konsums ausgeführt werden – in jenen USA, die heute in gefracktem Leichtöl und Erdgas geradezu schwimmen, die sich aber zunehmend schwer tun, die Rohstoffe für die Dieselproduktion ihrer Raffinerien beizuschaffen.
Zur Erläuterung:
Die zweite Spalte zeigt die Menge der jeweiligen US-Dieselexporte , wobei die gesamten US-Exporte für die Welt und die USA naturgemäß identisch sind Unterschiedlich sind nur die Vorzeichen und die jeweilgen Bezugsgrößen in der dritten Spalte
(einmal ist es der aus den USA belieferte die Weltmarkt und einmal sind es die Vereinigten Staaten selbst).
In dieser Spalte ist der aktuellste US-Wert vom Juli dieses Jahres enthalten, der soeben von der amtlichen Energy Information Administration (EIA) bekannt gegeben wurde.
Der Verbrauch für die gesamte Welt sowie für die EU ist eine Gesamtjahresangabe (2025). Sie wurde der Statistcal Review of World Energy 2026, pp 38 und 39 entnommen.
Es wird sich in beiden Fällen beim Verbrauch aber a) nicht besonders viel verändert haben und b) sind die Verbrauchsangaben in “Millionen Barrel pro Tag“, was eine lästige und fehlerträchtige Umrechnerei von Jahreswerten auf Tage erspart und außerdem mit den Werten von Spalte 2 (jeweilige Exportmengen) kompatibel ist.
Die vierte Spalte mit den eingeringelten Prozentwerten zeigt schließlich, dass der Anteil der US-Exporte am weltweiten Dieselverbrauch nur relativ klein ist, dass in den USA selbst aber die Exporte mehr als 45 Prozent des Inlandkonsums ausmachen
(was ja “der Sinn der Übung” ist).
Zu den Zahlen selbst noch Folgendes:
Die gesamten US-Lieferungen wurden der Datenbank der EIA entnommen, die freilich keine aggregierten Zahlen für die EU ausweist, sondern nur für einzelne europäische Staaten (die Niederlande – wahrscheinlich Rotterdam – sind der in Europa bei weitem bedeutendste Destinationsort für US-Diesel). Die in der Tabelle angeführten 500.000 Barrel pro Tag gehen auf eine S&P Global-Meldung vom 24. Juli zurück, die von (bis dahin) einem Juli-Wert von 517.000 bd, einem “Monats-Rekord” spricht.
Dieser wohl atypisch hohe monatliche Wert macht(e) bezogen auf den europäischen Dieselverbrauch freilich nur 11 Prozent aus
(der Löwenanteil des EU-Diesels entsteht in den eigenen Raffinerien- und auch die früheren, mythischen russischen Diesel-Lieferungen machten größenordnungsmäßig etwa so viel aus – gut 600.000 Barrel täglich).
Womit man schon beim zentralen Problem gelandet ist. Die EU hatte bisher etwa 1,1 mmbd Erdöl von Saudiarabien und dem Irak sowie 500.000 bd Diesel aus dem Mittleren Osten bezogen (Saudiarabien, Kuwait),
die mit dem “neuen Golfkrieg” weitgehend flach gefallen sind.
Das schaut beides zwar nicht nach rasend viel aus,
- aber das golfarabische Öl eignet sich besser als das US-amerikanische Rohöl zur Herstellung von Mitteldestillaten,
- die ebenfalls dieselfähigen russischen Lieferungen waren in den Jahren davor mit außerökonomischen Mitteln aus dem EU-Markt vertrieben worden,
- obwohl die Uniaun mit 43% einen besonders hohen relativen Diesel-Anteil aufweist, siehe u.a. hier. Der Hinauswurf der Russen aus dem EU-Markt hat sich binnen kürzester Zeit als “Meisterstück” der Blödmänner in Brüssel und den nationalen Haupstädten (generisches Maskulinum) erwiesen. Statt “Putin” sind die Euros jetzt “Trump” ausgeliefert, dessen shale oil a) zu leicht ist um dieselfähig zu sein und der b) nun auch mit einem Exportverbot von “distillate fuel oil” droht. Well done, gefönte Urschl!
Natürlich bildet sich Trump ein, dass er am längeren Ast sitzt,
vor allem jetzt, wo die mehr als 0,4 mmbd “medium and sour”, die die USA im Mittleren Osten verloren haben, aus Venezuela wieder “hereingeholt” wurden.
***
Diese Sicht stimmt auch insofern, als die Euros puncto natürliche Ressourçen viel weniger aufbieten können als z.B. die USA.
Aber Washington befindet sich hier auch in der rue de la gack,
weil anscheinend Gefahr besteht, dass man den eigenen Inlandsbedarf nicht mehr befriedigen kann, siehe dazu hier.
Da nutzt ihre ganze Shale-Bonanza nix,
und wenn die Kanadier auf die Idee kommen sollten, ihrerseits ein Exportverbot für schweres Öl zu verhängen,
dann ist Schluss mit lustig.
Dann sprechen wohl die Waffen, irgend ein Vorwand findet sich allemal.
Die Kanadier sind den USA militärisch zwar weit unterlegen,
aber ihre 4 mmbd schweres Öl hat im (“nicht gewaltsamen”) Zoll-Verhandlungspoker mit den Staaten wohl weitaus mehr “leverage” als die 1,7 mmbd US-Diesel für den Weltmarkt (bzw. die 0,5 mmbd für die EU).
Aber wie auch immer, es ist sowohl für die USA als auch die EU “Mathäi am Letzten”.
Es geht heute real weder um ein US-Exportverbot, noch um die Freigabe von 0,7 mmbd europäische “Notreserven”. Es geht real nicht einmal mehr um die US-Zwischenwahlen.
Es geht um die Nichtmehrverfügbarkeit des “Herzbluts der globalen Zivilisation”, eines flüssigen Treibstoffs, auf den Liefer-LkWs genauso angewiesen sind wie die Bauwirtschaft oder die (mechanisierte) Landwirtschaft.
Comments are closed, but trackbacks and pingbacks are open.